 11
A lakbér megosztása vagy a közös kassza kialakítása gyakran sokkal több feszültséget generál, mint maga a költözéssel járó fizikai teher. A háttérben ugyanis értékrendek, hozott családi minták és kimondatlan félelmek ütköznek egymásnak. Amikor két ember közös háztartást alapít, a személyes életterek egyesítése mellett a pénzügyi valóság is elkerülhetetlenül összefonódik. Hitelkártya-tartozások, diákhitelek vagy korábbi személyi kölcsönök nyílt tisztázása nélkül a harmonikus együttélés már az első hónapokban komoly zátonyra futhat.
Kutatások szerint az anyagi helyzet feltárása sokak számára intim és ijesztőbb pillanat, mint a szexuális preferenciák vagy a jövőbeli családtervezési vágyak megvitatása. A romantikus fázisban az emberek többsége igyekszik a legvonzóbb, legstabilabb arcát mutatni. Ebben a közegben a bankszámlaegyenleg vagy a havi törlesztőrészlet említése rideg valóságnak tűnhet, ami megtöri a varázst.
Sokan tartanak attól, hogy a partner megítéli őket a múltbéli döntéseik vagy az anyagi lehetőségeik miatt. Gyakran felmerül a félelem: vajon kevésbé leszek vonzó, ha kiderül, hogy személyi kölcsönt törlesztek? A vágyak és szükségletek összehangolása pont olyan érzékeny terület, mint az intim élet terén a spontán vagy válaszkész vágy dinamikájának elfogadása. Ha a felek nem ismerik fel saját és társuk belső működését, a feszültségek észrevétlenül felhalmozódnak.
Idővel az elhallgatott anyagi részletek közvetlenül hozzájárulhatnak ahhoz, hogy a romantika eltűnjön, és kialakuljon a tipikus lakótársi szindróma a kapcsolatban, ahol a felek csupán logisztikai partnerekké válnak a számlák fizetésekor.
Az elhallgatott adósság mélyebb bizalmi sebet ejt a kapcsolaton, mint maga az anyagi hiány vagy törlesztőrészlet.
A pénzügyi hűtlenség fogalma nem szűkül le a titkos bankszámlákra vagy a félretett milliókra: a felhalmozott kötelezettségek szándékos elhallgatása pontosan ugyanide tartozik. Dr. Brad Klontz pénzügyi pszichológus szerint az emberek pénzhez fűződő viszonyát mélyen gyökerező „pénzszkriptek” irányítják, amelyeket még gyermekkorban sajátítunk el. Ha valaki olyan családban nőtt fel, ahol az adósság bűnnek vagy a kudarc egyértelmű jelének számított, felnőttként görcsös szégyenérzettel fogja kezelni saját tartozásait.
A sebezhetőség felvállalása nélkülözhetetlen a mély intimitáshoz. A tartozás eltitkolása ritkán fakad rosszindulatból; legtöbbször az elutasítástól való rettegés motiválja. Amikor a valóságra fény derül – márpedig a közös élet során a postai levelek, elutasított kártyatranzakciók vagy lakáshitel-bírálatok révén szinte mindig kiderül –, a másik fél nem az összeg nagysága miatt érez csalódást. A valódi törést az okozza, hogy a partner nem bízott benne eléggé ahhoz, hogy őszinte legyen.
Súlyos hiba a pénzügyi kérdéseket egy feszült pillanatban, például a közös albérleti szerződés aláírása előtti percekben vagy egy bevásárlás utáni vitában felhozni.
A pénzügyi beszélgetést nem vita vagy feszültség közepén, hanem előre kijelölt, nyugodt időpontban érdemes megejteni.
Szervezzetek egy dedikált estét, amelyet mindketten felkészülten várhattok. Nevezzétek el „pénzügyi randinak”, ahol semleges, nyugodt környezetben ülhettek le.
– Egy zavartalan hétvégi délután vagy egy csendes hétköznapi este a legalkalmasabb erre.
– Kapcsoljátok ki az értesítéseket a telefonokon, megelőzve a felesleges figyelemelterelést.
– Készítsetek elő jegyzetfüzetet vagy laptopot a konkrét számok áttekintéséhez.
– Teremtsetek biztonságos közeget: rögzítsétek előre, hogy a cél nem a hibáztatás, hanem a közös jövő stabil alapozása.
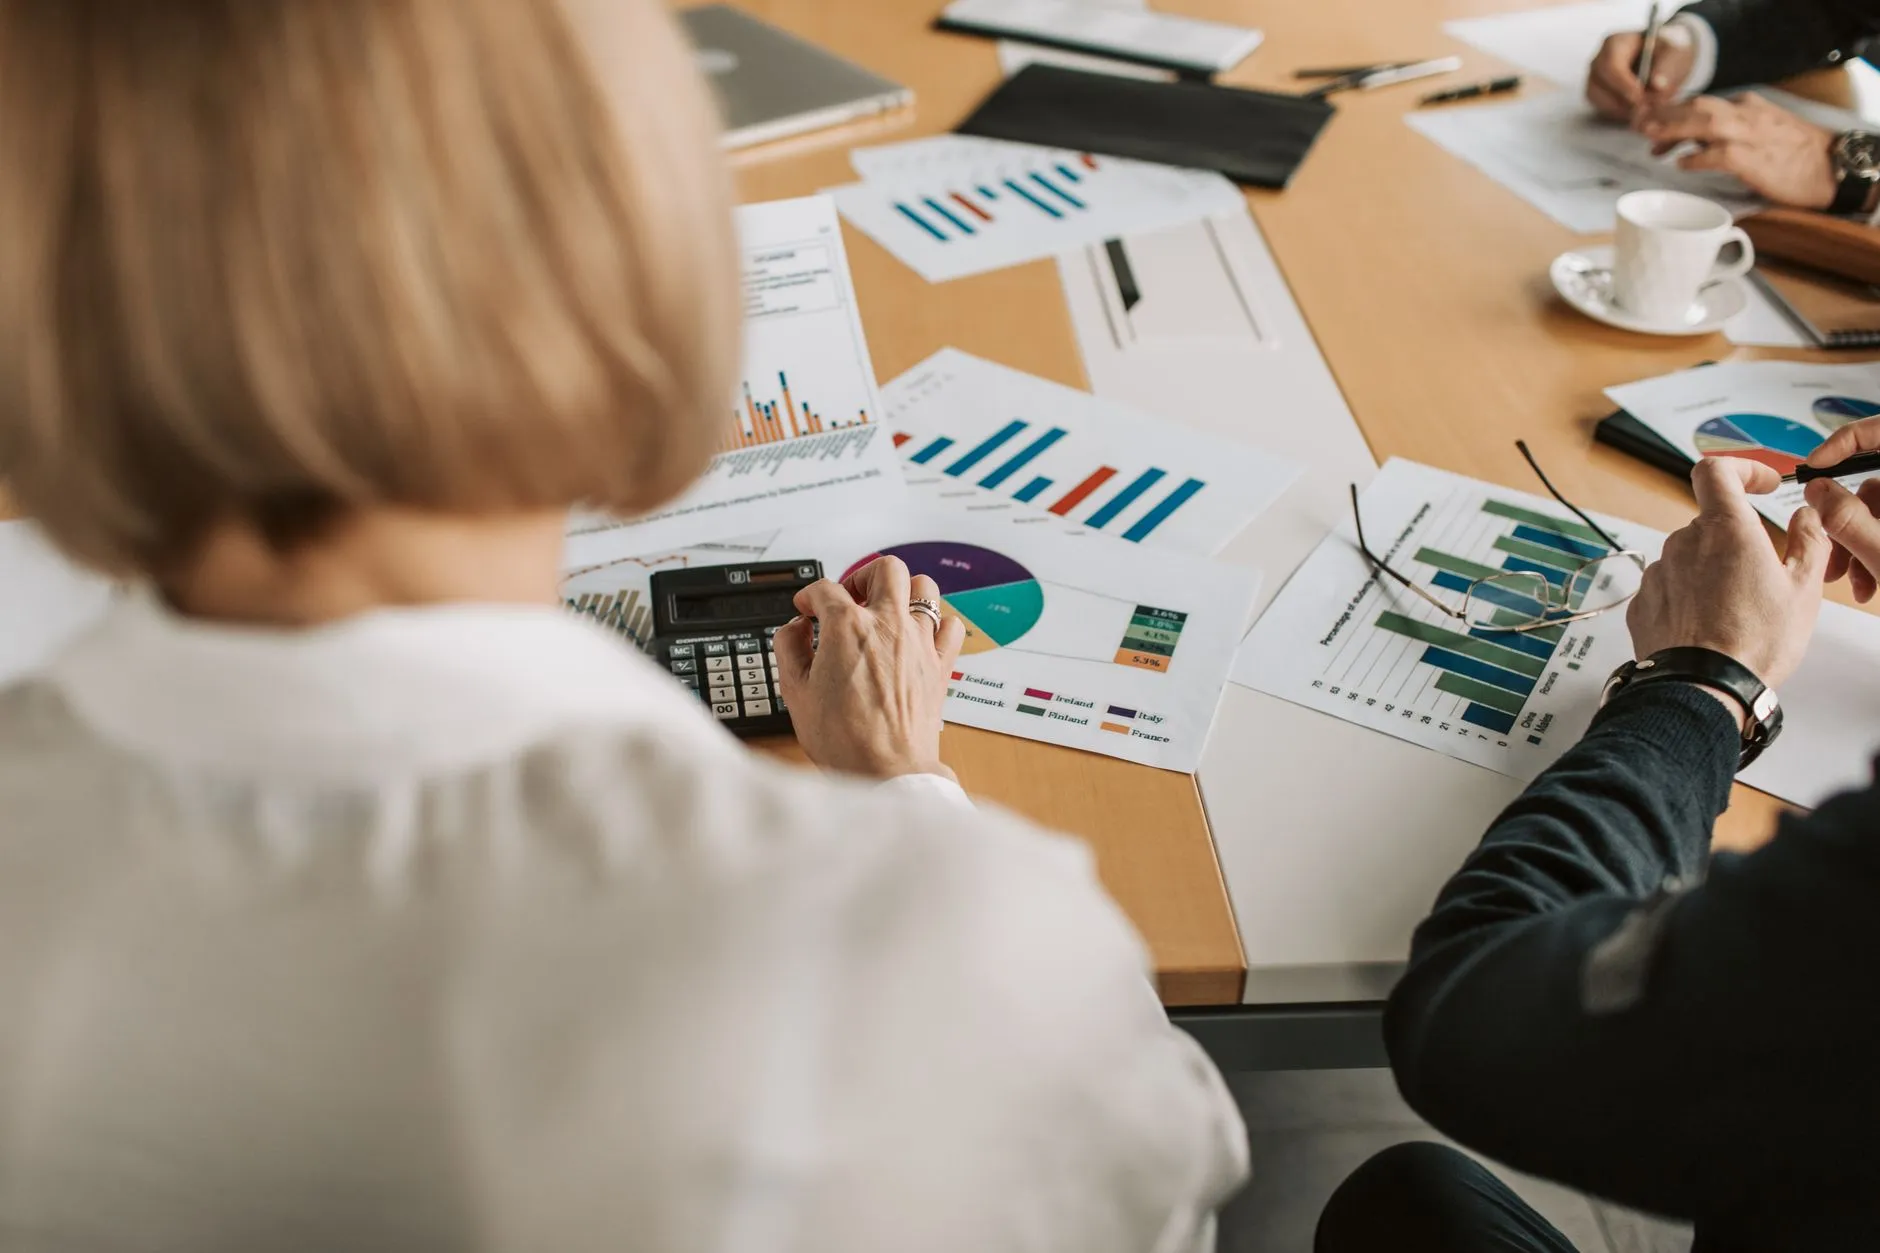
A konkrét számok áttekintése ijesztő feladatnak tűnhet, de a precíz adatok azonnal eloszlatják a bizonytalanságot. Érdemes tiszta lapokkal indítani, és egy egyszerű táblázatban összesíteni az összes fennálló kötelezettséget.
Az alábbi szempontokat érdemes egyértelműen tisztázni:
| Kötelezettség típusa | Fennálló tőketartozás | Havi törlesztőrészlet | Hitel lejárata / Futamidő | Kamatláb jellege |
|---|---|---|---|---|
| Diákhitel (1 vagy 2) | 1 200 000 Ft | 28 000 Ft | 2029. június | Kedvezményes / Kötött |
| Személyi kölcsön | 850 000 Ft | 45 000 Ft | 2026. december | Fix kamatozású |
| Hitelkártya-tartozás | 300 000 Ft | Változó minimum | Folyamatos keret | Magas THM |
| Autóhitel / Lízing | 2 100 000 Ft | 62 000 Ft | 2027. március | Változó kamatozású |
Miután a számok papírra kerültek, a testben felgyűlt stressz levezetése elsőrendű szemponttá válik. Az ilyen megterhelő, feszült helyzetek után az elalvás előtti megnyugvást segítheti a progressziv izomlazitas az agyban, amellyel könnyebben levezethető az idegrendszeri nyomás. Ha pedig a nehéz beszélgetés lezárult és sikerült közös nevezőre jutni, a sikeres mérföldkövet érdemes megünnepelni egy minőségi itallal; ehhez jó kapaszkodó lehet, ha tudjátok, mikor ideális a prosecco cava vagy champagne választása az alkalomhoz.
Az összeköltözéskor felmerülő leggyakoribb dilemma, hogy milyen mértékben fonódjanak össze a pénzügyek.
A partner tartozása jogilag és etikailag nem válik automatikusan közös teherré, de a mindennapi költségmegosztást befolyásolja.
A költségek kezelésére három jól bevált modell kínálkozik:
1. Teljesen különálló kassza: A felek megosztják a lakbért, a rezsit és a bevásárlást (akár 50-50%-ban, akár a jövedelmek arányában), a fennmaradó összeggel pedig mindenki maga gazdálkodik, és önállóan fizeti a saját hiteleit.
2. A hibrid, azaz háromszámlás felállás: Létrejön egy közös számla a háztartási kiadások fedezésére, ahová mindkét fél utal egy meghatározott összeget, miközben mindenkinek megmarad a saját egyéni számlája a személyes költésekre és törlesztőkre.
3. Teljesen közös kassza: Minden bevétel egyetlen számlára fut be, és innen fizetnek minden kiadást, beleértve a múltból hozott hiteleket is. Összeköltözéskor ez a forma ritkán javasolt, mivel könnyen kikezdheti a felek autonómiáját.
A közös szabályok felállítása és finomhangolása rendszerszintű megközelítést igényel. Ahhoz hasonlóan, ahogyan a munkahelyi célok elérését segíti egy jól strukturált megbeszélés – erről részletesebben a hogyan alakitsd at a heti egyeni megbeszelest valodi karrierepito eszkozze című útmutató nyújt támpontokat –, a párkapcsolati pénzügyekben is érdemes havi rendszerességgel felülvizsgálni a kiadásokat. Ha a nézeteltérések tartósan feloldhatatlanok maradnak, a döntésben, hogy az egyeni terapia vagy parterapia jelenti-e a hatékonyabb utat, szakember nyújthat professzionális iránymutatást.
A pénzügyi egyeztetések könnyen meddő vitává fajulhatnak, ha nem figyelünk a megfogalmazásra.
A számonkérés helyett a megoldásközpontú, partneri hangnem segít a fenntartható közös költségvetés kialakításában.
Figyeljetek az alábbi tipikus hibákra a beszélgetés során:
– Vádló nyitás: „Hogyan lehettél ilyen felelőtlen, hogy ennyi hitelt vettél fel?” Ehelyett használjátok az „Én”-üzeneteket: „Aggódom amiatt, hogy a törlesztők mellett hogyan tudunk majd félretenni a közös céljainkra.”
– Azonnali kontrollvágy kialakulása: Ne próbáljátok meg azonnal átvenni az irányítást a másik pénztárcája felett. A partner felnőtt ember, akinek joga van a pénzügyi autonómiához.
– Másokhoz hasonlítgatás: Korábbi partnerek vagy ismerősök anyagi helyzetének felhánytorgatása csak bizonytalanságot és sértődöttséget szül.
– Rágódás a múlton: A korábbi pénzügyi döntéseket utólag már nem lehet megváltoztatni. A fókusz mindig azon legyen, hogy a jelenlegi helyzetből hogyan léphettek tovább stabilan.
A tartozások transzparens áttekintése nem akadálya a közös terveknek, hanem a legbiztosabb kiindulópontja. Amikor pontosan ismeritek egymás mozgásterét, sokkal reálisabb döntéseket hozhattok a mindennapi életben: mekkora lakást érdemes bérelni, belefér-e egy drágább nyaralás, vagy éppen milyen felújítási munkálatok valósíthatók meg reálisan. Egy lakáscsinosítás során például a gipszkarton elotetfal epitese saját kezűleg kiváló módja lehet a költségek ésszerűsítésének anélkül, hogy túllépnétek a megszabott kereteket.
Tűzzetek ki rövid és hosszú távú célokat! Rövid távon a legmagasabb kamatozású hitelkártya-tartozás felszámolása vagy egy 3-6 havi biztonsági vésztartalék felépítése lehet a prioritás. A távlati tervek – mint a saját lakás vásárlása vagy a gyermekvállalás – csak akkor válnak megvalósíthatóvá, ha a korábbi adósságok rendezése tervezett mederben zajlik. Az anyagi őszinteség nem a romantika halála; épp ellenkezőleg, a felnőtt, elkötelezett partnerség legtisztább bizonyítéka.
Jogi szempontból az élettársi kapcsolat nem tesz automatikusan felelőssé a másik fél különvagyonát terhelő, korábban felvett adósságaiért. Ugyanakkor a közös háztartás fenntartásakor a havi törlesztőrészletek közvetlenül csökkentik a partner hozzájárulási képességét, így a költségmegosztást érdemes az aktuális nettó szabad jövedelmekhez igazítani.
Az információk visszatartása komoly bizalmi deficitet jelez, ami ellehetetleníti a felelős közös kassza megtervezését. Érdemes határozottan jelezni, hogy a közös költözés feltétele a transzparencia, és szükség esetén szakember vagy párterapeuta bevonását javasolni a kommunikációs gátak feloldására.
A háromszámlás felállás akkor nyújt optimális biztonságot, ha az egyik fél jelentősebb adóssággal rendelkezik, vagy nagy a jövedelmi szakadék a partnerek között. Ez a struktúra biztosítja a háztartási kiadások igazságos megosztását, miközben megőrzi a felek pénzügyi önállóságát és az egyéni kötelezettségek zavartalan törlesztését.