 11
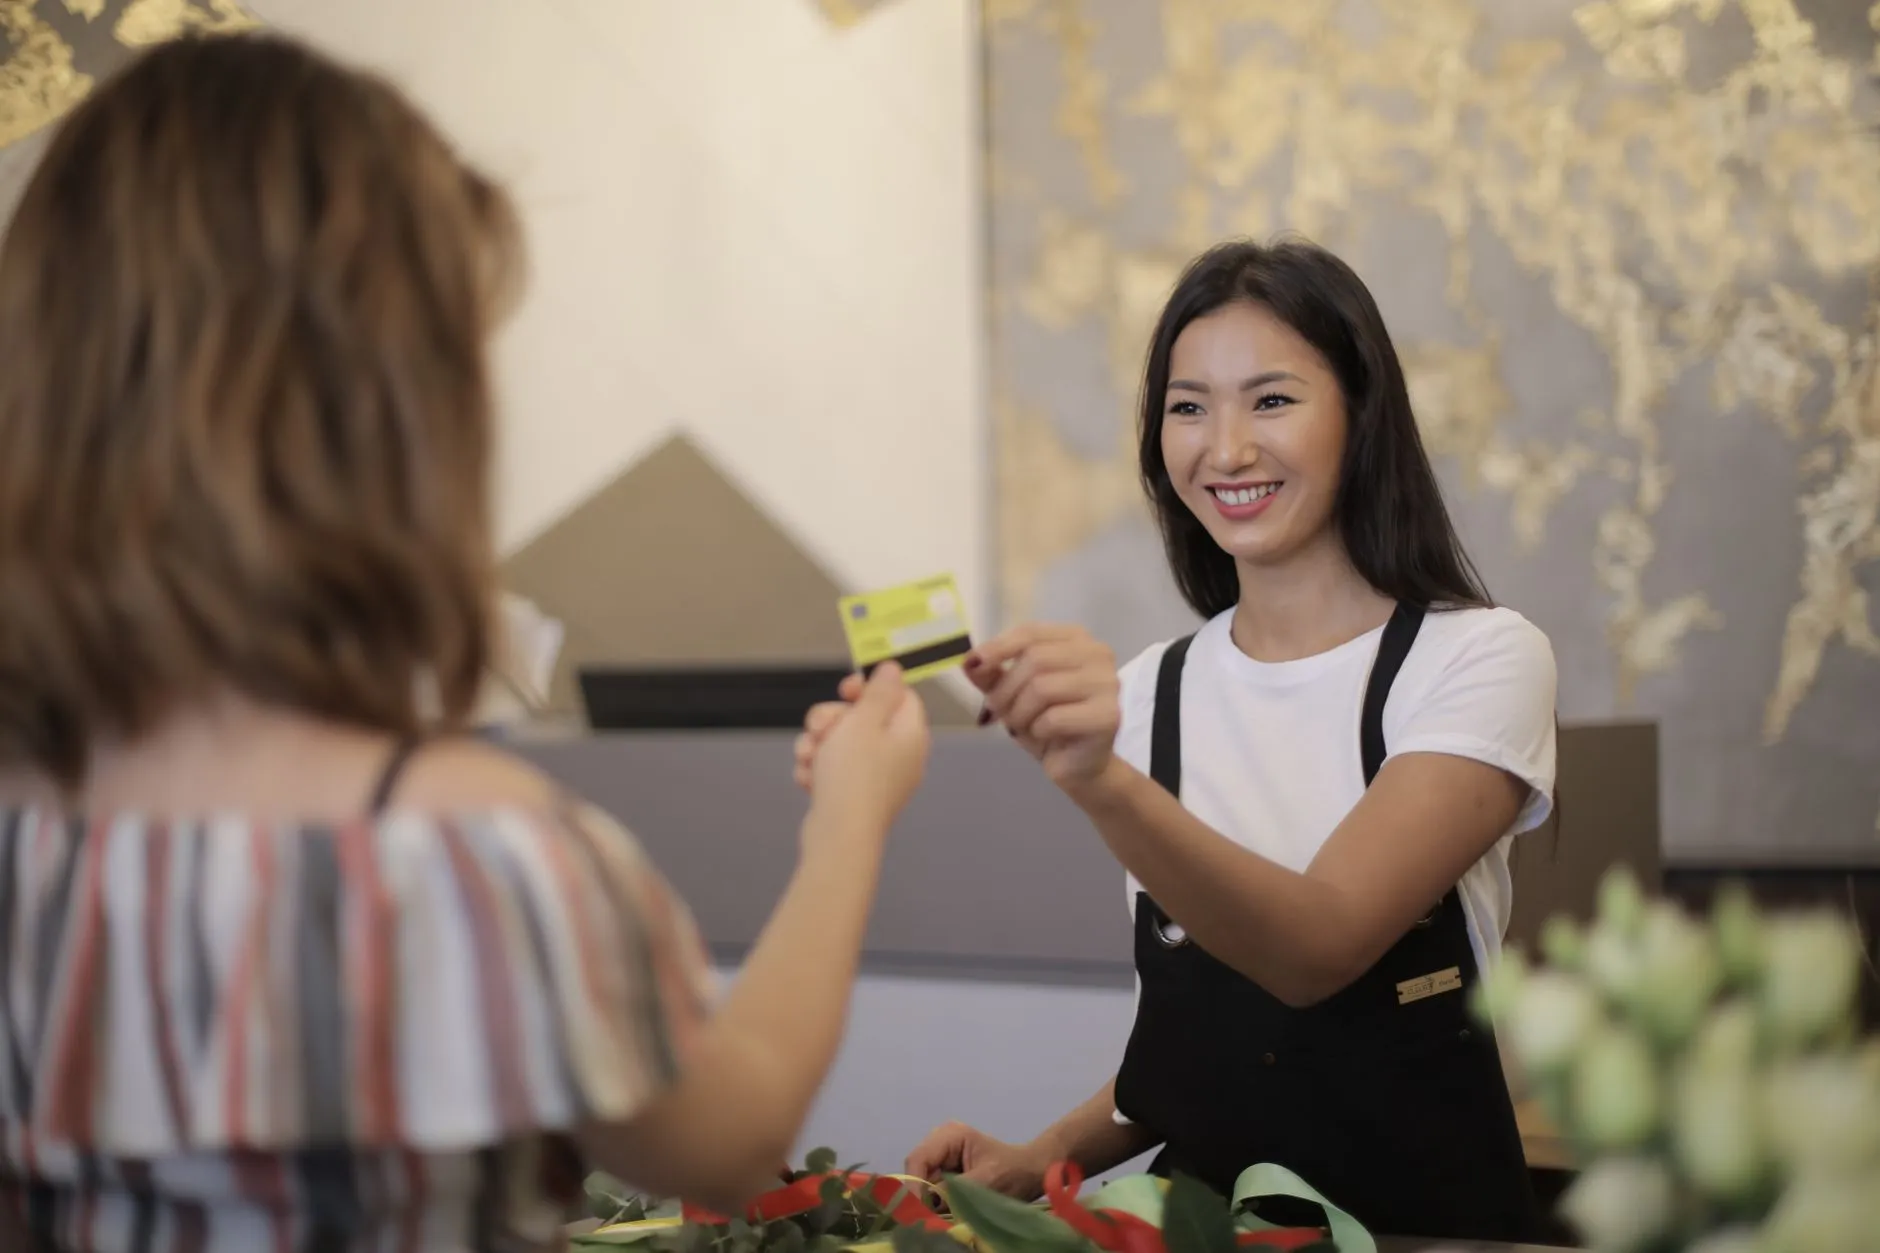
Bankkártyás fizetéskor a külföldi terminálok kijelzőjén szinte törvényszerűen felvillan egy látszólag kényelmes opció: euróban, fontban vagy saját hazai fizetőeszközünkben, forintban kérjük-e az elszámolást. Első pillantásra a forintos összeg megnyugtató, hiszen azonnal látjuk a végösszeget. A háttérben működő pénzügyi mechanizmus viszont komoly veszteséget rejt.
A banki statisztikák szerint az utazók jelentős része reflexből belesétál ebbe a csendes csapdába, ami akár 8-15 százalékkal is megdobhatja a végösszeget. Egy átlagos európai nyaraláson ez a figyelmetlenség több tízezer forintos felesleges kiadást jelent – úgy, hogy cserébe semmilyen plusz szolgáltatást nem kapunk.
A kártya érintésekor a rendszer a plasztik azonosítószáma alapján másodpercek töredéke alatt beazonosítja a kibocsátó országot. Ezt követően a POS-terminál rögtön két utat ajánl fel: vagy a helyi pénznemben, vagy a kártyánk alapdevizájában vonja le a pénzt.
Sokan a megszokás kényelméből a forintot választják, hisz jó érzés azonnal látni a végösszeget. Ezzel a mozdulattal azonban a vásárló lemond arról, hogy a saját számlavezető bankja végezze el a konverziót a hivatalos, piacihoz közeli bankközi árfolyamon. Váratlan helyzetekben a bizonytalanság rossz döntésekhez vezethet, éppúgy, mint amikor a gazdi nem tudja, milyen a helyes kutyafuttatói etikett: íratlan szabályok és teendők, ha baj történik egy feszült szituációban.
Amennyiben a fizetés pillanatában megszakad a digitális kommunikáció, a modern POS-eszközök vésztartalék protokollra állnak át. Kísértetiesen hasonló ez a helyzet ahhoz, amikor felvetődik, mi történik az okosotthonnal internet nélkül? Így maradhat működőképes a rendszer hiba esetén is. Ilyenkor a gép offline módban zárolja az összeget, a váltási folyamat pedig utólag fut le.
A kártyás fizetésnél vagy készpénzfelvételnél mindig válaszd a helyi devizát (EUR, GBP, HRK stb.), soha ne a forintot.
A szakmában csak Dynamic Currency Conversion (DCC) néven emlegetett eljárás lényege, hogy a konverziót nem a kártyát kibocsátó anyabank, hanem a terminált üzemeltető külföldi szolgáltató hajtja végre. Utóbbi saját hatáskörben szabja meg az árfolyamot, ami szinte kivétel nélkül messze elmarad a valós piaci középértéktől.
Mögötte kíméletlenül profitorientált üzleti modell áll. A rendszer üzemeltetője vaskos felárat (margin) épít az átváltásba, amelyből a tranzakciót lebonyolító kereskedő vagy az ATM fenntartója is jutalékot kap. Ez az extra árrés egyenesen a vevő számláját terheli, miközben az egész procedúra a kényelem hamis látszatát kelti.
Különböző technológiák összevetésekor mindig lényeges az apró eltérések megértése: gondoljunk csak arra a kérdésre, hogy a dinamikus vagy kondenzátor mikrofon: melyik a jobb választás otthoni demózáshoz? A pénzügyek terén a dinamikus opció egyértelműen a drágább út.
Utazás előtt érdemes kalkulálni az ilyen költségekkel. Például, amikor felmerül a kérdés, hogy mennyibe kerül valójában egy bécsi hétvége vonattal? Gyakorlati költségvetés és tippek sora bizonyítja, hogy a rejtett banki díjak gyorsan felboríthatják a legszorosabb büdzsét is.
Nem a te bankod, hanem a külföldi kereskedő pénzintézetének rendkívül kedvezőtlen árfolyamát alkalmazza a dinamikus valutaváltás (DCC).
A különbség a számok szintjén válik igazán szembetűnővé. Tegyük fel, hogy egy spanyolországi vagy olaszországi étteremben vacsorázunk egy négyfős családdal, ahol a számla végösszege kerek 150 euró.
A terminál képernyője a következő két lehetőséget ajánlja fel: fizetés euróban (150 EUR), vagy fizetés forintban, mondjuk 64 500 forintos fix összeggel kalkulálva (430 HUF/EUR árfolyamon). Ezzel párhuzamosan a hazai számlavezető bank napi devizaeladási árfolyama 395 HUF/EUR körül mozog.
| Fizetési mód | Alkalmazott árfolyam | Levont összeg forintban | Különbözet (veszteség) |
|---|---|---|---|
| Helyi deviza választása (EUR) | 395 HUF / EUR (saját bank) | 59 250 HUF | 0 HUF (alapérték) |
| DCC forintos elszámolás (HUF) | 430 HUF / EUR (DCC szolgáltató) | 64 500 HUF | +5 250 HUF (+8,8%) |
A fenti táblázat feketén-fehéren rámutat: egyetlen vacsora alkalmával több mint 5 000 forintot veszítünk, ha a felkínált forint opciót hagyjuk jóvá. A kényelmetlen meglepetések elkerülése a kasszánál éppolyan lényeges, mint átlátni azt, hogy mit tegyél, ha a totyogó dührohamot kap a boltban a pénztár előtt? Gyakorlati útmutató bűntudat nélkül. A helytelen döntések hosszú távon éppúgy rontják az élményt, mint amikor kiderül, miért tilos összedörzsölni a csuklót parfümözés után, és hogyan marad meg legtovább az illatod?
Egyetlen egyhetes külföldi nyaralás során akár 20 000 – 40 000 forint felesleges költséget is megspórolhatsz pusztán az elszámolási deviza tudatos megválasztásával.
Készpénzfelvételnél a dinamikus konverzió még agresszívabban működik. A frekventált turisztikai pontokon felállított, független bankautomaták szinte kivétel nélkül megpróbálják rátukmálni a felhasználóra a DCC-t. A képernyőn pszichológiai trükkök sora várja az utazót: a forintban garantált összeg mellett megnyugtató zöld pipa látható, a helyi devizára viszont vörös figyelmeztetésekkel próbálnak kockázatként hivatkozni.
Készpénzfelvétel során a következő lépéseket érdemes szem előtt tartani:
A pihentető vakációhoz elengedhetetlen a nyugodt környezet, hasonlóan ahhoz, amit a pihentető alvás hűvös titka: miért rontja el az éjszakát a túl meleg paplan? témaköre is boncolgat. A felkészületlenség utazáskor mindig extra költségekkel jár, amit jól szemléltet a túl olcsó külvárosi szállás ára: rejtett költségek és buktatók az utazás során is: a látszólagos megtakarítás gyakran ráfizetéshez vezet.
Az utazási büdzsé megszervezését célszerű hetekkel az indulás előtt elvégezni. A hagyományos hazai bankszámlákhoz kapcsolt kártyák remekül működnek külföldön, ám az elszámolási kondícióik eltérőek. Egyes pénzintézetek devizaközép-árfolyamon váltanak egy meghatározott havi keretig, míg mások saját devizaeladási árfolyamot alkalmaznak, ami 2-3 százalékos felárat jelent a piaci középhez képest.
A fintech szolgáltatók (például a Revolut vagy a Wise) olyan többdevizás számlákat biztosítanak, amelyeken előre átváltható a szükséges költőpénz. Ezzel rögzíthető a kedvező árfolyam, és elkerülhető a hétvégi pótdíj vagy az árfolyamingadozás kockázata.
Az egészséges életmódhoz hasonlóan a pénzügyeinknél is a kiegyensúlyozottság a cél. Ahogyan a gazdiknak tudniuk kell, melyek a biztonságos zöldségek a kutya táljában: mikor és hogyan érdemes rostot adni a kedvencednek?, úgy az utazónak is tisztában kell lennie a banki költségekkel. A foglalások időzítése sem mindegy, hiszen nem elhanyagolható szempont az sem, hogy mikor érdemes lefoglalni a tengerparti nyaralást? Szezonális trükkök és spórolási stratégiák ismeretében jóval több pénz marad a nyaralás érdemi részére.
A sokat próbált utazók körében az úgynevezett kettős kártyastratégia a legelterjedtebb megoldás. Ez azt jelenti, hogy a napi fizetésekre egy digitális bank előre feltöltött kártyáját használják, míg a szállásfoglaláshoz, autóbérléshez és vészhelyzetekhez egy hagyományos banki hitelkártyát vagy dombornyomott betéti kártyát tartanak készenlétben.
A stresszmentes utazási élmény a tudatos odafigyelésen múlik. Hasonló önfegyelmet és rutint kíván ez, mint amiről a szépségápolási rituálék szólnak, kifejtve, hogyan segít a tudatos otthoni manikűr a stresszalapú körömrágás leküzdésében?. A pénzügyi figyelem meghozza a gyümölcsét.
A határon túli fizetések és készpénzfelvételek során egyetlen szabályt kell fejben tartani: a terminál kijelzőjén megjelenő „HUF” vagy „Forint” felirat szinte kivétel nélkül a kereskedő bankjának profitját, és a saját pénztárcánk megcsapolását jelenti. A helyi devizában (legyen az euró, font, zloty vagy cseh korona) történő elszámolás biztosítja, hogy a saját, átlátható banki tarifáink érvényesüljenek.
Vészhelyzetben a gyors és helyes reakció döntő fontosságú. Amikor krízis adódik, az azonnali tudatosság véd meg a bajtól, ahogy az is életmentő, ha tudod, mit tegyél, ha vad ugrik az autód elé: a legfontosabb lépések másodpercek alatt. A modern pénzügyi technológiák alkalmazása pedig éppúgy formálja a mindennapjainkat, mint a digitális forradalom más területei; erről tanúskodik az Auto-Tune mítosza: hogyan lett a hanghibák csendes javítójából a modern popzene legfontosabb hangszere? is.
A külföldi utazás során ne hagyd, hogy a látszólagos kényelem vezessen: nyomd meg mindig a helyi deviza gombját, és fordítsd a megspórolt tízezreket valódi élményekre.
A POS-terminálok és az ATM-ek szoftverét üzemeltető külföldi pénzügyi szolgáltatók profitot realizálnak a drága átváltási árrésből. Ezen a nyereségen a kereskedő vagy az automata fenntartója is osztozik jutalék formájában.
A fizetés rendben teljesül, a vásárlást nem utasítja el a rendszer. Az elszámolás azonban a helyi szolgáltató 8-15 százalékos felárral terhelt árfolyamán történik meg, így a bankszámládról érezhetően magasabb összeg kerül levonásra.
Igen, az alapelv minden devizapárra érvényes. Ha eurós kártyával fizetsz például Nagy-Britanniában vagy Lengyelországban, mindig a helyi pénznemet (GBP, PLN) válaszd az euró helyett a rejtett költségek elkerüléséhez.