 11
Kevés olyan téma mérgezi annyira csendesen és észrevétlenül az intim kapcsolatokat, mint az anyagi természetű elhallgatások hálója. Egy kabátzseb mélyére gyűrt vásárlási blokk, egy titokban nyitott bankszámla vagy a családi vacsorán elbagatellizált kiadás mind ugyanannak a mélyebb kapcsolati dinamikának a megnyilvánulásai. A pénz felnőttkorban jóval túllép a puszta csereeszköz szerepén: biztonságot, autonómiát, szeretetet és kontrollt jelenít meg. Amikor a kiadások körül megjelenik a titkolózás, az a legritkább esetben fakad rosszindulatból. Sokkal inkább belső szorongások, mélyen gyökerező félelmek és tanult viselkedési minták feszülnek egymásnak a háttérben.
A felmérések azt mutatják, hogy a párok jelentős része vezetett már félre valamilyen módon a partnerét az anyagiak terén. A pénzügyi hűtlenség kategóriájába tartozik minden olyan tudatos cselekedet, amely során az egyik fél eltitkolja, letagadja vagy eltorzítja a pénzzel kapcsolatos döntéseit a közös költségvetés, illetve a hosszú távú célok rovására. A spektrum széles: a rejtett hitelkártya-tartozástól és az elhallgatott prémiumoktól kezdve egészen a levágott árcédulákig és a munkahelyre kéretett csomagokig terjed.
Sokak számára meglepő lehet, de a felnőttkori pénzköltési feszültség néha hasonló tehetetlenségérzetből fakad, mint amikor gyermekkorban szembesülünk a vágyaink korlátozásával; nem véletlen, hogy a szülői minták vizsgálatánál gyakran felmerül, miként reagálunk, ha a határok feszegetéséről van szó, hasonlóan ahhoz a kérdéskörhöz, hogy mit tegyél, ha a totyogó dührohamot kap a boltban a pénztár előtt? Gyakorlati útmutató bűntudat nélkül segíthet megérteni az akaratérvényesítés korai gyökereit.
Vészhelyzetben az emberi reakciók ösztönössé válnak: ahogyan a csúszós úton történő megcsúszásnál, úgy a párkapcsolati válságoknál is a felkészületlenség vezet a kontroll elvesztéséhez. A veszélyhelyzetek kezelésének mechanizmusa meglepően hasonló a pénzügyi krízisekhez: a hirtelen kormánymozdulatok elkerülését taglaló akvaplaning megelőzése és kezelése: mit tegyél, ha felúszik az autó a vízen? elemzéséhez hasonlóan a pénzügyi egyensúlyvesztés esetén is a pánikreakciók helyett a megfontolt korrekció mentheti meg a helyzetet.
A pénzügyi titkolózás ritkán szól rosszindulatról; sokkal gyakrabban a korlátozástól való félelem vagy korábbi pénzügyi traumák váltják ki.
Az elhallgatás formái meglehetősen változatosak:
Lélektani szempontból a vásárlást követő bűntudat szorosan összefügg az érdemesség belső élményével. Rengetegen felnőttként sem képesek feszültség nélkül költeni saját magukra. Mélyen beágyazódott az a hiedelem, hogy az egyéni vágyak kielégítése önzés, vagy közvetlenül a családi biztonságot veszélyezteti. Ez a kettősség kognitív disszonanciát szül. Az illető megveszi a vágyott tárgyat, a fizetés pillanatában azonban elönti a szégyenérzet – amit aztán a partner előli elrejtéssel próbál sietve enyhíteni.
Feszült élethelyzetekben a belső egyensúlyvesztés éppen úgy elhatalmasodhat a felnőtteken, mint a legkisebbeken; a túlingerlés és a kontrollvesztés párhuzamait jól mutatja be a túlingerelt baba a családi összejövetelen: korai jelek és békés megoldások bűntudat nélkül témájú írás, rávilágítva arra, hogy a kimerültség miként vezethet beszűkült döntéshozatalhoz és bűntudathoz.
Dr. Brad Klontz pénzpszichológus, a Financial Psychology Institute alapítója szerint az anyagi döntéseink mögött észrevétlen hiedelemrendszerek, úgynevezett pénzkriptek (money scripts) húzódnak. A szakember megfogalmazásában: „A pénzügyi viselkedésünk sosem a számokról szól, hanem arról a történetről, amit gyerekkorunk óta mesélünk magunknak a pénzről és a saját túlélési esélyeinkről.” Aki korán megtanulta, hogy a pénzköltés kockázatos vagy büntetendő cselekedet, felnőttként még egy teljesen ártatlan vásárlást is titkolni fog a számonkéréstől tartva.
Egyikünk sem érkezik tiszta lappal a párkapcsolatba. A származási családunkból hozzuk magunkkal azt is, ahogyan a szüleink a bevételekkel bántak, miként vitatkoztak a csekkek felett, vagy milyen tabuk vették körül a vagyont. A gyerekkori mintázatok meghatározó erejéről részletesebben olvashat az otthonról hozott szokások a háztartásban: miért érdemes újragondolni a családi mintákat? című útmutatóban.
Gyakori helyzet, hogy az egyik fél a nélkülözéstől rettegő, szigorúan beosztó közegből jön, míg a társa számára a pénz a szeretetkifejezés, az elismerés és a státusz elsődleges eszköze volt. Ha ezek a forgatókönyvek rejtve maradnak, az összeütközés kódolva van. Amikor egy nagyobb közös vállalkozást, akár csak egy nyaralást vagy utazást tervezünk, az előzetes kalkuláció hiánya azonnal kihozza ezeket a különbségeket; nem véletlen, hogy egy strukturált terv, mint amilyet az autós kirándulás a Zemplén várai körül: komplett hétvégi útiterv és pontos családi költségvetés bemutat, biztonsági hálót nyújthat a konfliktusok megelőzésére.
| Pénzügyi alaptípus | Jellemző viselkedés | Fő belső félelem | Gyakori reakció konfliktusban |
|---|---|---|---|
| Szorongó gyűjtögető | Minden kiadást túlemez, nehezen költ önmagára, tartalékol. | Az anyagi biztonság elvesztése, kiszolgáltatottság. | Számonkérés, morális feljebbvalóság hangoztatása. |
| Örömelvű költő | Élményekre, azonnali jutalmazásra fókuszál, hajlamos impulzívan vásárolni. | A megfosztottság érzése, az élet élvezetének hiánya. | Titkolózás, az árak csökkentve történő bevallása. |
| Pénzelkerülő | Nem nézi meg az egyenleget, halogatja a számlák befizetését. | A felnőtt felelősségvállalás terhe, alkalmatlanság érzése. | Passzivitás, a beszélgetések elől való kitérés. |
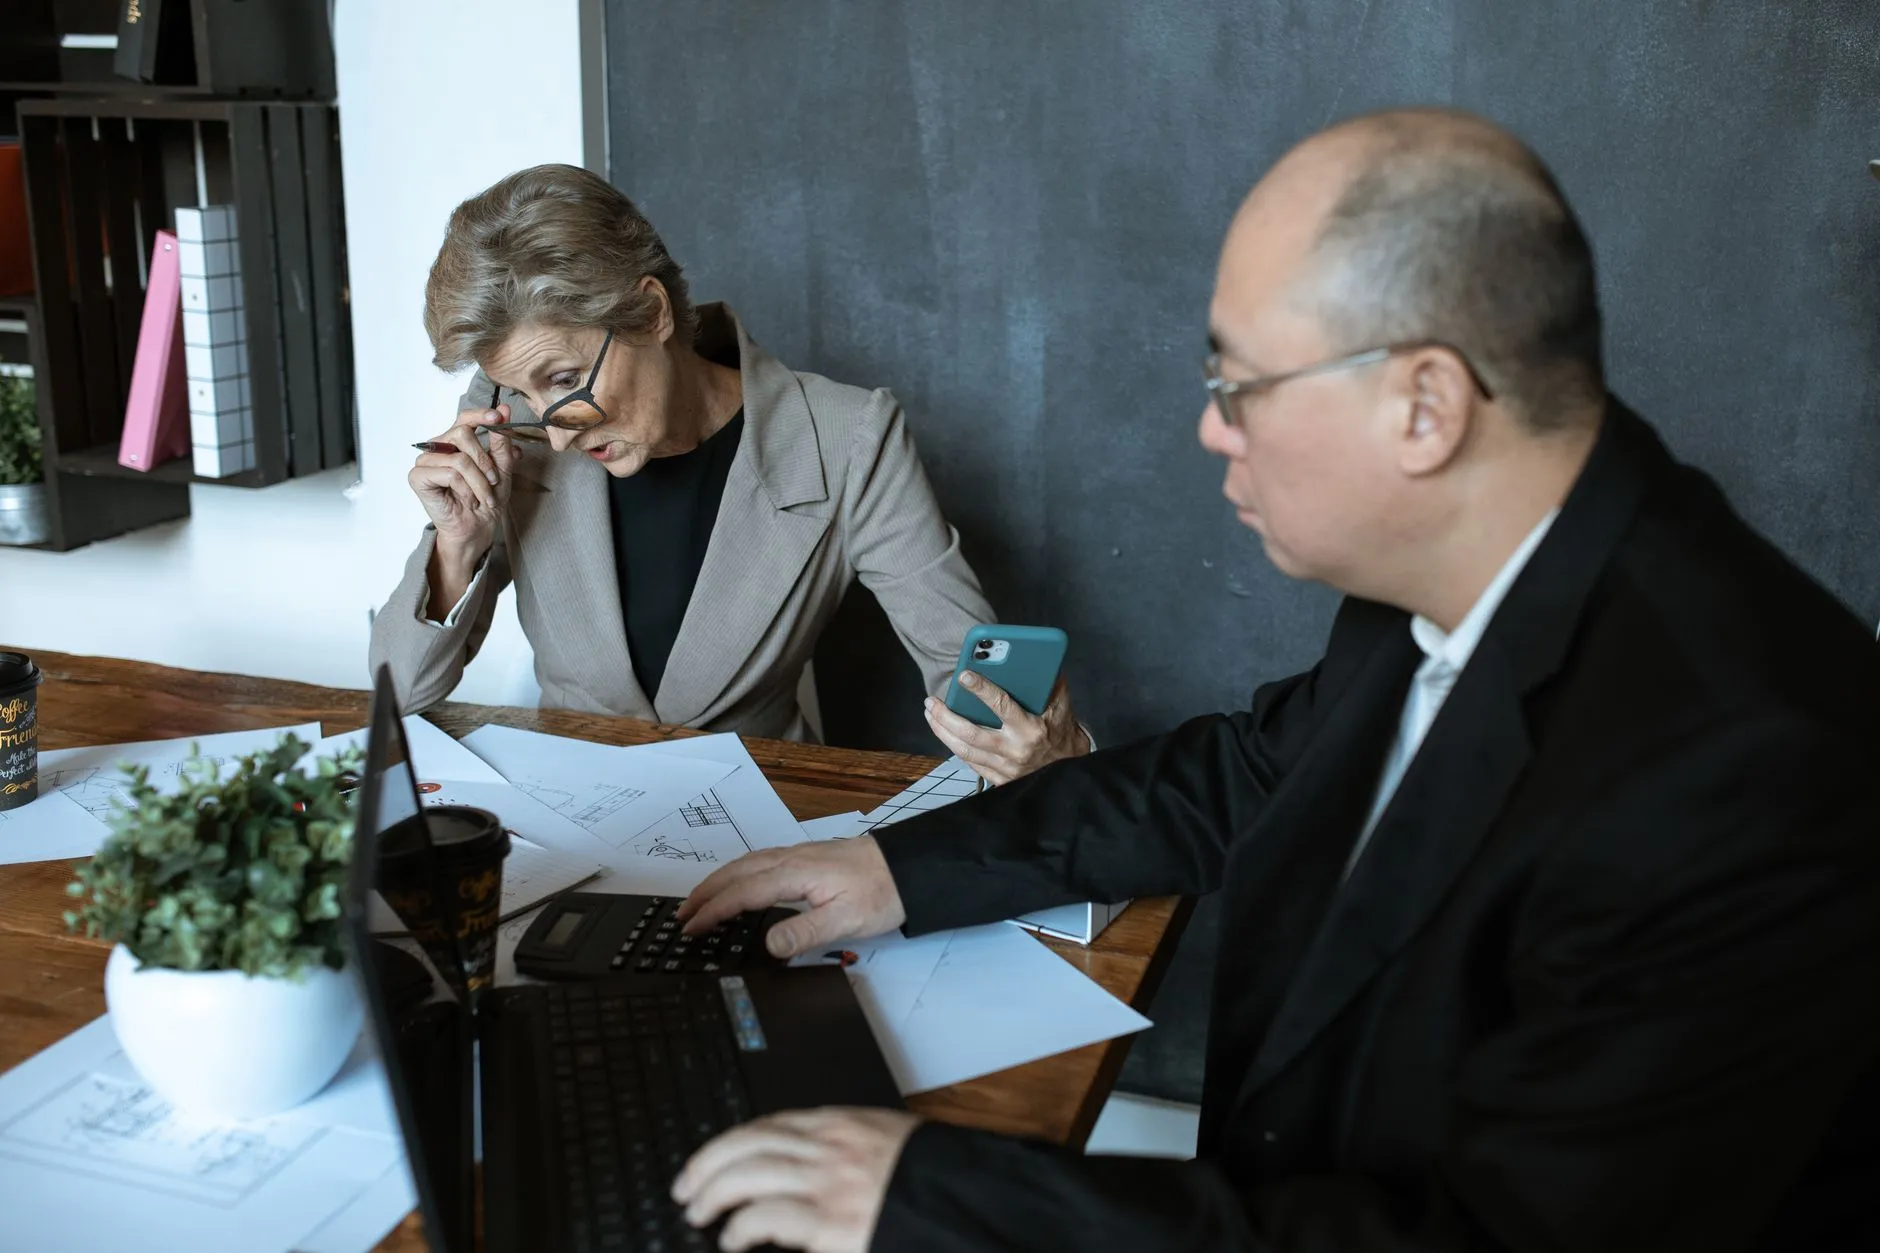
Egy eltitkolt kiadás napvilágra kerülése után a felek szinte törvényszerűen csúsznak bele a klasszikus játszmákba. A leleplező partner a szigorú szülő pozíciójába merevedve elszámoltat és bírál, miközben a másik fél dacos vagy megszeppent gyerekként védekezik, hárít vagy épp ellentámadásba kezd. Ez a felállás teljesen ellehetetleníti az érett dialógust.
A partnerek elszámoltatása és ellenőrzése nem megszünteti, hanem elmélyíti a rejtett vásárlások gyakorlatát.
Tévedés azt hinni, hogy a szigorúbb ellenőrzés bármit is megold. Amint az egyik fél rendőrszerepbe lép, a másik azonnal fejleszteni kezdi a rejtőzködés technikáit: készpénzre vált, törli az értesítéseket, vagy ismerősök címére kéri a küldeményeket. A számonkérés kizárólag a konspirációt finomítja, miközben az érzelmi intimitást szisztematikusan lebontja a kapcsolatban.
A destruktív ciklusok felülírásához érdemes felismerni a leggyakoribb buktatókat:
1. Morális fölény felvétele: ha a partner kiadásait kapásból „értelmetlennek” vagy „felesleges hülyeségnek” bélyegezzük, az azonnali dacot vagy védekezést vált ki.
2. Globális általánosítások hangoztatása: az olyan kijelentések, mint a „képtelen vagy bánni a pénzzel”, teljesen elzárják az utat a konkrét helyzet racionális áttekintése elől.
3. A büntető csend taktikája: napokig tartó érzelmi elzárkózás a tisztázó beszélgetés helyett, ami csak tovább mélyíti az elszigeteltséget és a bűntudatot.
A pénzügyi tabuk lebontásához rendszeres, kiszámítható és bírálatmentes beszélgetésekre van szükség. Nem a számlabefizetés feszült pillanatában kell leülni, hanem előre egyeztetett, nyugodt körülmények között. A cél nem a hibák lajstromozása, hanem a közös irányok kijelölése.
A feszültségkezelés során sokan testi szinten reagálnak a szorongásra; a szorongásos pótcselekvések leküzdéséről szóló hogyan szokjunk le a stressz okozta arckaparásról: kíméletes lépések a bőr védelmében című cikk rávilágít, mennyire fontos az inger-válasz mechanizmusok tudatosítása a stressz kezelésekor. Ugyanígy, a pénzügyi őszinteség tanulása is egy fokozatos folyamat: az új szokások bevezetése pont olyan lépésről lépésre történő adaptációt kíván, mint amilyet a nyílt vízi úszás a medence után: lépésről lépésre a biztonságos és élvezetes átállásért leírás mutat be a komfortzóna elhagyásáról.
Érdemes átlátható kereteket teremteni a közös egyeztetéshez:
A stabil párkapcsolatok látszólagos ellentmondása, hogy a közösségvállalás csak ott tud hosszú távon megmaradni, ahol az egyéni autonómia sem szenved csorbát. Valószerűtlen elvárás, hogy két felnőtt ember minden egyes kiadás megítélésében pontosan ugyanazt a mércét alkalmazza. Ami az egyiknek felesleges pénzkidobás, az a másiknak a regeneráció, a személyes kiteljesedés vagy a szakmai fejlődés elengedhetetlen eszköze.
A közös pénzügyi célok mellett mindkét fél számára elengedhetetlen egy olyan összeg, amiről senkinek nem kell magyarázkodnia.
Ezt az ellentétet legtisztábban az úgynevezett „háromkasszás modell” simítja el. A felépítése egyszerű: működik egy közös számla a fix megélhetési kiadásokra (lakhatás, rezsi, élelmiszer, gyermeknevelés), mellette egy elkülönített megtakarítási számla a hosszú távú tervekre, valamint két teljesen független, egyéni bankszámla.
Erre a privát számlára minden hónapban egy előre rögzített, egyenlő összeg érkezik. Ez a bűntudatmentes szabad keret, amely felett a másiknak semmiféle ellenőrzési joga nincs. Szabadon fordítható könyvekre, hobbira, drágább eszközökre való gyűjtésre vagy bármi másra. Ha megszűnik az elszámolási kényszer a privát költések körül, a titkolózás kényszere is okafogyottá válik, teret adva a transzparens és kiegyensúlyozott együttélésnek.
Kezdeményezzen beszélgetést egy nyugodt pillanatban, ahol a vádaskodás helyett a helyzet megoldására fókuszálnak. Kérje meg, hogy tegyék le az asztalra a pontos számokat, és dolgozzanak ki közösen egy reális visszafizetési ütemtervet anélkül, hogy morális ítéletet mondana felette.
Igen, ez gyakori jelenség, amely legtöbbször gyermekkori hiányélményekből vagy a családi kassza iránti túlzott felelősségérzetből fakad. Segít, ha a költségvetésben előre elkülönít egy fix összeget, amit kifejezetten bűntudatmentes egyéni kiadásokra szán.
A legbékésebb megoldás, ha a háztartási hozzájárulás után megmaradó szabad keretből mindkét partner azonos összegű privát zsebpénzt kap. Ez megakadályozza az alá-fölérendeltségi viszony kialakulását, és elismeri, hogy a kapcsolatban végzett munka értéke nem kizárólag a fizetés nagyságában mérhető.